外籍个人股息红利免税终结:存量利润到底征不征税? ——2026年第27号公告实务解读与核心争议
外籍个人股息红利免税终结:存量利润到底征不征税? ——2026年第27号公告实务解读与核心争议
2026年9月1日起,外籍个人从外商投资企业取得的股息、红利所得按“利息、股息、红利所得”缴纳20%个人所得税,原财税字〔1994〕20号相关免税规定同时废止。对于公告生效前已产生但尚未分配的“存量利润”,本文梳理按分配时点课税与按利润形成时点适用旧法两种解释路径,从法不溯及既往、信赖利益保护和纳税义务发生时间三个层面展开分析,并结合2008年企业所得税“两税合一”的过渡期安排,给出实务应对与风险提示。
前言
2026年9月1日,财政部、税务总局联合发布第27号公告,一纸公文终结了延续32年的外籍个人股息红利免税政策。
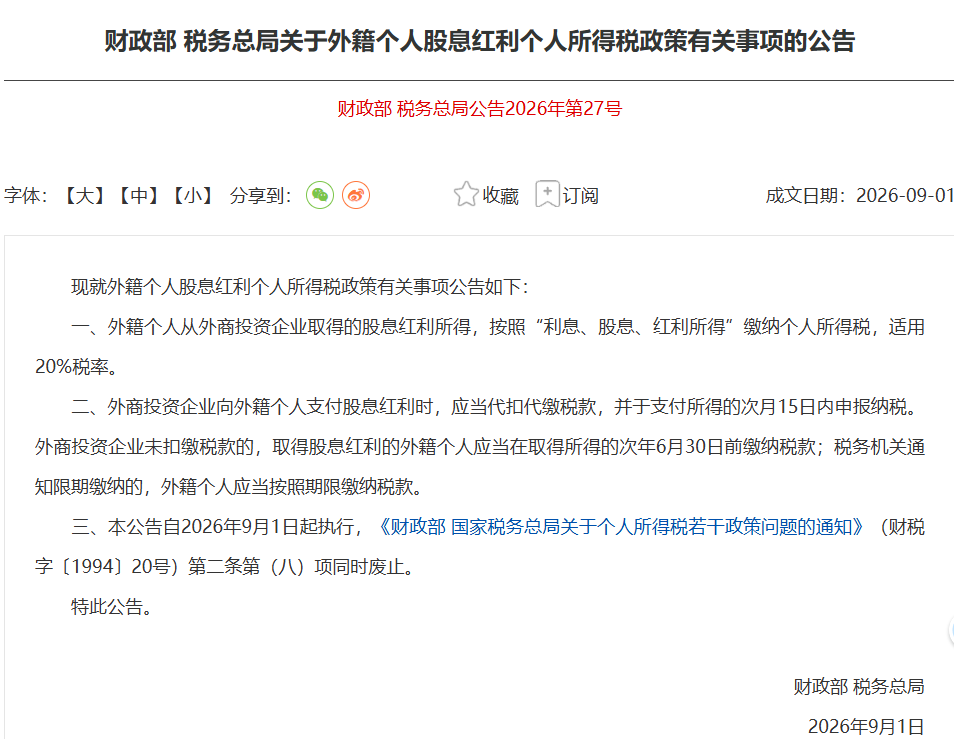
公告很短,只有三条。但越是简短的政策,留下的模糊空间越大。无数外商投资企业的外籍股东、财务总监、税务顾问此刻都在问同一个问题:公司在2026年9月1日之前已经赚到的、但还没来得及分配的利润——也就是所谓的“存量利润”——将来分红时,到底按新法征20%个税,还是继续享受原先的免税待遇?
这不是一个学术问题。对于在华深耕多年的外资企业而言,“存量利润”可能意味着数千万甚至上亿元的税后未分配利润。税率差是20%与0%的区别。
本文从法不溯及既往原则、信赖利益保护、纳税义务发生时间三个维度,梳理这一核心争议的两种解释路径,并在此基础上给出笔者的倾向性意见。
01政策速览:32年免税,一夜终结
先来快速梳理一下政策内容。
财政部、税务总局公告2026年第27号,核心就三条:
第一,征税。外籍个人从外商投资企业取得的股息、红利所得,按照“利息、股息、红利所得”项目缴纳个人所得税,适用20%税率。这是新设的规则。
第二,扣缴义务。外商投资企业向外籍个人支付股息红利时,应当代扣代缴税款,并于支付所得的次月15日内申报纳税。如果企业没扣,外籍个人应当在取得所得的次年6月30日前自行申报。
第三,生效与废止。本公告自2026年9月1日起执行;同时废止的是财税字〔1994〕20号第二条第(八)项——也就是那个从1994年起就存在的“外籍个人从外商投资企业取得的股息、红利所得,暂免征收个人所得税”的老规定。
简单总结:2026年9月1日起,外籍个人拿外商投资企业的分红,要交20%个税。
但真正的问题是:“取得”这个词,到底怎么理解?
02核心争议:“存量利润”征不征?
公告第一条的措辞是:外籍个人从外商投资企业“取得”的股息红利所得,缴纳20%个税。
这就带来了一个关键的时点争议:“取得”是指利润形成的时间,还是实际分配到股东手里的时间?
观点一:按“分配时点”适用新法。
持这一观点的人认为,股息红利所得的个人所得税纳税义务发生时间,以“实际取得”为准。只要是在2026年9月1日之后实际分配到账的,无论这笔利润是哪天赚到的,都应当适用新公告的20%税率。公告废止的是旧的免税规则,新的规则从9月1日起全面生效,不存在“过渡期”或“存量豁免”的说法。
观点二:按“利润形成时点”适用旧法,即法不溯及既往。
持这一观点的人——也是本文所倾向的观点——认为,外籍股东在2026年9月1日之前基于对旧法的信赖,已经形成了”其投资收益将免税”的合理预期。这种信赖利益应当受到法律保护。新公告作为加税性规定,其效力原则上不应溯及适用于其生效之前已经产生的利润,否则等于在没有过渡安排的情况下,突然改变了纳税人已经形成的合理预期。
换个角度看:在2026年8月31日之前,外籍股东之所以愿意将利润留在企业继续经营,一个重要的考量是这些利润将来分配时可以享受免税待遇。这种基于对旧法的信赖而作出的经营安排和投资决策,不应当因为新法的突然出台而被追溯性地否定。否则,税法的安定性和可预测性将荡然无存。
03三条分析路径:“存量利润”为何有充分理由主张免税
(一)法不溯及既往:税法领域的基本底线
《立法法》第104条明确规定:“法律、行政法规、地方性法规、自治条例和单行条例、规章不溯及既往,但为了更好地保护公民、法人和其他组织的权利和利益而作的特别规定除外。“这就是著名的”法不溯及既往”原则,且其例外情形是”有利溯及”——即新法对纳税人更有利的,才可以溯及适用。
第27号公告对外籍个人而言,是加税而非减税,显然不属于“有利溯及”的例外。因此,从法理上讲,该公告不应溯及适用于2026年9月1日之前已经形成的利润。
这里需要回应一个有力的反对意见:有人可能会说,“利润虽然在9月1日之前产生了,但你是在9月1日之后才取得的,纳税义务在取得时才发生,所以适用新法没有问题。“这一观点在文义上确有其依据——个人所得税法确实以”实际取得”作为股息红利所得纳税义务的发生时间。但问题在于,法不溯及既往原则的核心,不仅在于约束法律对其生效前”已完成行为”的适用,更在于保护纳税人基于对旧法的信赖而形成的合理预期。如果仅仅因为纳税义务的”触发时点”落在新法生效后,就可以完全忽略所得的”形成背景”和纳税人的”信赖利益”,那么法不溯及既往原则在所得税领域将被架空——因为几乎所有所得的纳税义务都可以被设计为在新法生效后”触发”。
(二)纳税义务发生时间与法律适用:两个层面的问题
如前所述,在个人所得税法框架下,“利息、股息、红利所得”的纳税义务发生时间,依据国税函〔1997〕656号文,通常以”实际取得”为准。这是主张按分配时点征税的直接依据,也是不可否认的实定法规则。
但需要区分两个不同层面的问题:一是纳税义务”何时触发”(程序法层面的时间规则),二是该所得”应当适用哪部法律”(实体法层面的过渡规则)。“实际取得”规则回答的是第一个问题,而法不溯及既往原则回答的是第二个问题。二者并非同一维度,不能用前者直接否定后者。
从税法的基本原理来看,所得的法律属性应当与其形成时的法律框架相联系。比如,一家企业2025年度赚取的利润,其产生、积累和留存决策,都是在2026年9月1日之前的法律环境下作出的。如果仅仅因为股东会在2026年8月召开了一次分红决议但该分红实际于2026年9月向外国个人投资者分配,就要对这笔利润适用一部在其形成时尚不存在的加税性法律,那么纳税人将无法对其经营决策的税法后果形成稳定预期。这种结果,与法治国家所要求的税法安定性原则是相悖的。
(三)立法先例:2008年“两税合一”的五年过渡期
我国税收立法并非没有处理过“取消外资存量优惠”的先例——2008年的“两税合一”就是最好的参照。
2008年1月1日,《企业所得税法》施行,内外资企业所得税制度并轨,外资企业沿用了多年的低税率、定期减免税等优惠政策一并取消。面对同样的“存量利益”问题,国务院发布国发〔2007〕39号文,专门设置了过渡期安排:自2008年1月1日起,原享受低税率优惠政策的企业,在新税法施行后5年内逐步过渡到法定税率。其中:享受企业所得税15%税率的企业,2008年按18%税率执行,2009年按20%税率执行,2010年按22%税率执行,2011年按24%税率执行,2012年按25%税率执行;原执行24%税率的企业,2008年起按25%税率执行。自2008年1月1日起,原享受企业所得税“两免三减半”、“五免五减半”等定期减免税优惠的企业,新税法施行后继续按原税收法律、行政法规及相关文件规定的优惠办法及年限享受至期满为止,但因未获利而尚未享受税收优惠的,其优惠期限从2008年度起计算。
换言之,立法者在取消外资存量税收优惠时,通行的做法是设置过渡期,让存量优惠继续执行至期满——这种“老企业老办法、新企业新办法”的处理方式,正是法不溯及既往原则在税收立法中的具体化。
第27号公告没有设置任何过渡条款。但这恰恰应当被理解为立法技术上的缺位,而不能反推为“立法者有意剥夺存量利润的免税待遇”。在税收法定原则之下(《税收征收管理法》第3条:税收的开征、停征以及减税、免税、退税、补税,依照法律的规定执行),对纳税人加重税负的溯及适用,更须有明确规定作支撑——而公告并未对“此前已产生但未分配的股息红利”作出任何溯及表述,其第三条仅载明“自2026年9月1日起执行”。在缺省规则是不溯及既往的前提下,这种沉默恰恰说明立法者无意溯及。
从比较法角度补充一点:对纳税人“合理信赖”的保护是大陆法系的通行法理。德国税法上的信赖保护原则(Vertrauensschutz)经由联邦宪法法院判例确立——纳税人基于对既有税法的合理信赖所从事的交易安排,不因事后法律变动而被溯及剥夺。这一原则虽未为我国税法明文规定,但其法理内核与《立法法》第104条一脉相通,可作为解读存量利润归属问题时的参考。
04结语:缺位的过渡条款,不该由纳税人买单
第27号公告的出台,标志着中国税收优惠政策进一步向“国民待遇”靠拢,这是大势所趋,本身无可指摘。但政策设计者似乎忽略了一个关键问题:对于那些在华经营多年、依据旧法合法积累利润的外资企业而言,一刀切的生效日安排,等于在没有任何过渡保护的情况下,突然改变了“游戏规则”。
从立法技术上看,第27号公告完全可以在第三条增加一款过渡条款,例如:“对于2026年9月1日之前已产生但未分配的股息红利,仍按照原规定执行。”这样一句简单的补充,就能消除实务中的所有争议。遗憾的是,公告没有这样做。
在缺位过渡条款的情况下,纳税人可以依靠的,是”法不溯及既往”这一根本法治原则,以及基于对旧法信赖而形成的合理预期应当受到保护的法理。笔者认为,无论最终税务机关的执行口径如何,这一原则都应当在个案中得到尊重。对于”存量利润”有充分理由主张继续免税这一结论,我们有坚实的法理依据。接下来的几个月,将是这一政策执行口径逐渐明朗的关键时期。笔者会持续关注地方税务机关的实务操作和典型案例,及时为各位读者更新。
***免责声明:***本文仅为对现行税收政策的学术探讨与实务分析,不构成针对任何具体个案的法律意见或税务建议。税法适用具有高度个案依赖性,具体税务处理应以主管税务机关的认定为准。如需就特定交易或事项获取专业意见,请咨询具有执业资格的律师或税务师。
联系律师
请留下称呼、电话和咨询问题,我们会尽快联系您。