您是信托的“控制人”吗?CRS新规下的身份自查
您是信托的“控制人”吗?CRS新规下的身份自查
本文结合香港CRS合规要求收紧与中国内地离岸信托个人所得税征管新规,梳理信托“控制人”的身份认定、申报与资料保存义务、90日过渡窗口等要点,并提供身份自查与资料准备建议。
中国内地近期进一步明确了离岸信托个人所得税的征管要求。与此同时,香港、新加坡等主要金融中心持续收紧共同申报准则(CRS)下的合规要求。如果您名下持有信托,或是某个家族信托中的一员——哪怕只是一名尚未获得分派的受益人——都建议认真读完本文,了解自己可能承担的申报义务。
信托并非“隐身工具”,信息透明已是常态
不少观念认为,将资产放入信托便等同于为财富上了一把“隐身锁”。现实并非如此。目前全球主要金融中心均已实施CRS机制,简单而言:银行和受托机构须把账户信息,自动交换到税务居民所在地。
信托会依据其性质被归入不同类别。若信托由专业受托公司管理,且资产以股票、债券等投资资产为主,该信托通常被视为“金融机构” 即属「申报财务机构」,除非符合「受托人文件化信托」等非申报财务机构的例外情况。前提是同时满足「资产测试」及「管理测试」两项条件。若该信托符合「受托人文件化信托」的条件, 则由受托人统一履行相关申报责任,信托本身未必需要另行注册。但若信托由家族成员自任受托人,资产主要来自经营性利润,银行则可能采取“穿透”处理,直接识别并申报信托背后的实际人员——即所谓的“控制人”。
这一区分并非技术细节,而是会影响信息由谁申报、何时申报,以及哪些人士可能被识别为应申报对象。
谁属于“控制人”?五类身份需逐一核实
无论信托属于何种分类,只要具备以下身份之一,相关人士的税务信息均可能被纳入申报范围:
-
信托的设立人;
-
负责管理信托事务的受托人;
-
对信托拥有实质控制权的保护人;
-
有权从信托获得分派的受益人;
-
其他对信托拥有最终实际控制权的自然人。
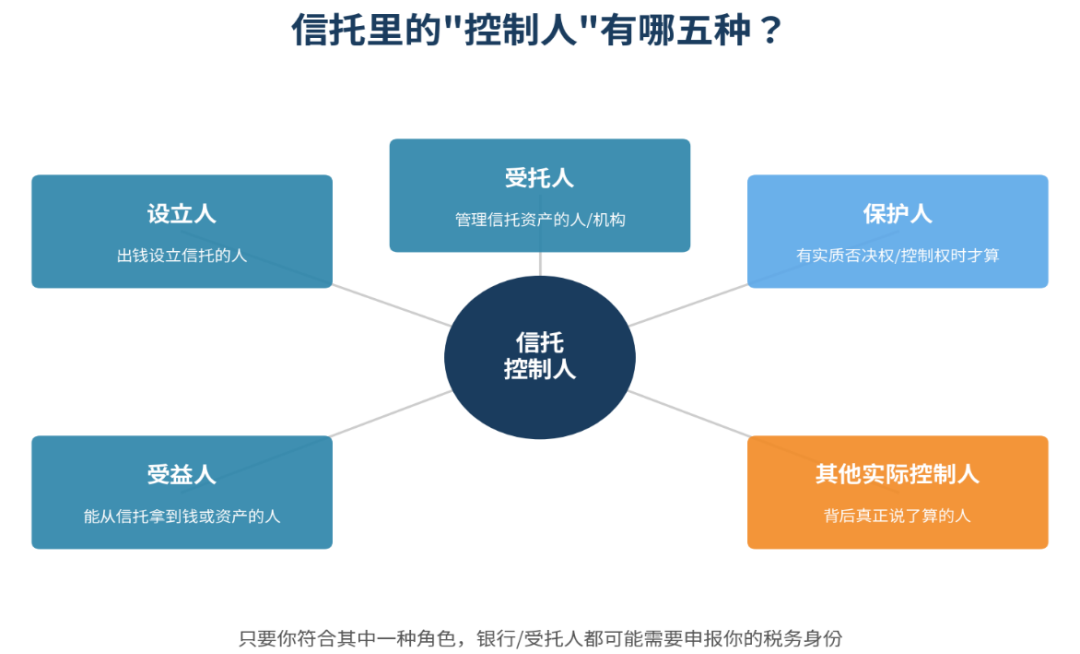
需特别注意:如信托属金融机构,酌情受益人通常在实际获得分派的年度才须被申报;但如信托属被动非金融实体,银行须「穿透」信托,即使受益人当年未获得任何分派,其身份也可能须按年度申报。因此,“没有收到钱就不需要申报”的理解,在不少情况下并不成立。
如控制人本身是公司、家族办公室或其他实体,相关机构通常还会进一步识别背后最终的自然人。实际控制权来自何种安排、保护人的权限是否构成实质控制、受益人是否属于固定或酌情受益人等,均可能影响判断结果。
合规要求全面收紧,个人责任不容忽视
香港近期的CRS修订-《2026年税务(修订)(自动交换资料)条例》(下称「2026修订条例」)提高了登记、资料保存和尽职审查的要求。对于不属于“受托人代为申报”安排的相关信托,须特别留意其登记状态及适用期限;现有相关金融机构信托的登记节点为2027年3月31日。
资料保存责任亦明显加重。根据2026修订条例,申报财务机构须在财务帐户资料报表(BIR80)到期日后保存记录六年,即使信托已经终止、清算或不再属于相关类别,记录保存义务也未必当然消失。对于已解散的申报财务机构,解散前该机构的董事(或受托人,如没有董事)须个人负责确保记录完整保存至六年期满。受托人及相关责任人士应确保信托文件、资产资料、收益及分配记录,以及税务居民身份资料能够完整留存并相互印证。
处罚机制亦趋于严格。提供不完整或不准确资料、未妥善进行审查,均可能引致按账户数量累加的罚款;在严重情况下,相关人士甚至可能面对刑事责任。值得强调的是,2026修订条例明确订明,以下情况均不构成「合理辩解」 :(一)法例复杂;(二)依赖他人而未有采取合理步骤确保合规;(三)合规成本。
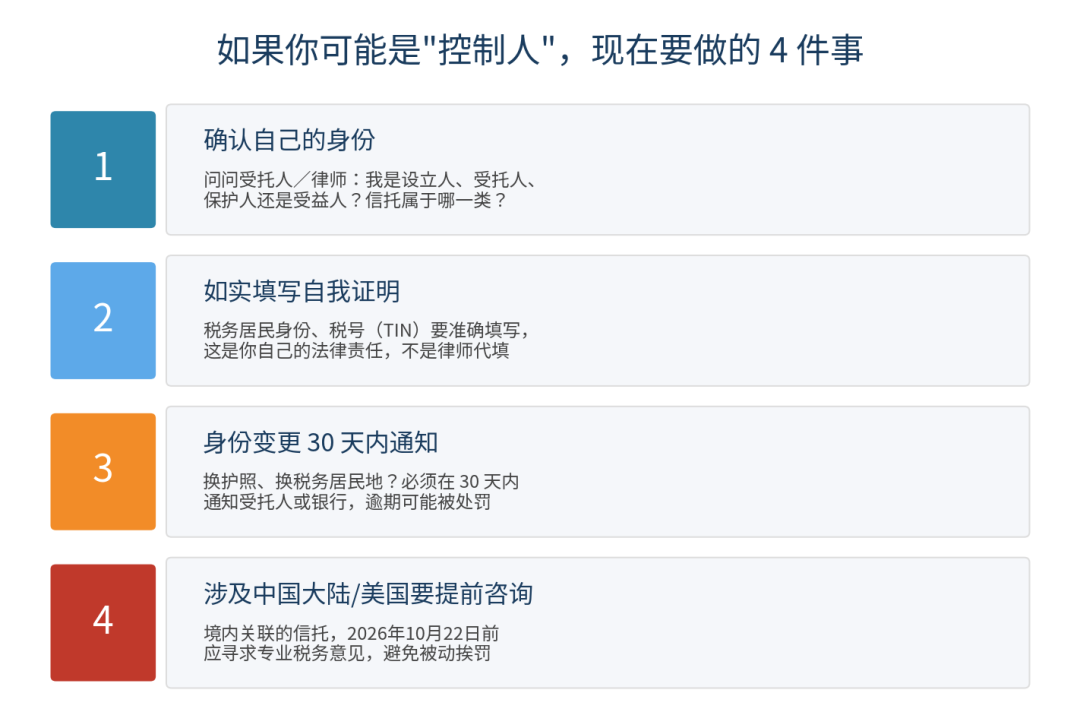
对可能属于控制人的人士而言,最重要的是尽早确认自身角色,如实提供税务居民身份及税务识别号码,并在税务居民身份或相关资料发生变化后,及时通知受托人或银行。部分情形下,变更通知期限可短至30日,切勿等到收到查询时才开始整理资料。
涉及中国内地居民,须尽快重新评估
如信托的设立人、受益人、保护人或其他实际控制人属于中国内地税务居民,相关风险已不应仅从CRS申报角度理解。
2026年7月24日,财政部、国家税务总局发布离岸信托个人所得税相关新规,并由国家税务总局同步明确征管安排。新框架将离岸信托的税务关注范围延伸至信托的设立、存续收益、分配、终止清算、身份变更及承继等不同阶段;内地税务机关亦可能关注信托资产来源、信托文件、底层架构、收益及分配安排之间是否一致。
对于涉及内地居民的信托,不能仅以“资产在境外”“尚未分配”或“由专业受托人管理”为由,当然认为不会产生内地税务影响。离岸信托的法律安排与其税务后果未必完全相同,实际处理需要结合有关人士的税务居民身份、信托成立时间、注入资产性质、历史收益与分配,以及信托契约中的权力安排综合评估。
尤其值得留意的是,新规对既有离岸信托托的个人所得税事宜设置了90日过渡窗口。对于历史上可能存在未处理税务事项的内地居民,如符合规定并在公告实施日起90日内完成相应处理,可能获免加收滞纳金。公告于2026年7月24日实施,市场普遍将该窗口理解为至2026年10月22日;但具体适用范围、起算方式及主管税务机关的执行口径,仍须按个案资料谨慎分析。
这并非简单的“补税期限”问题。一个信托的法律文件、资产注入历史、受托人权力、受益人安排、过往收益及分配记录,均可能影响风险判断。越接近窗口期,越不宜在资料未完整梳理前仓促作出决定。
涉及美国人士,申报路径可能更复杂
若信托涉及美国身份人士,情况通常更为复杂。美国并未加入CRS体系,而是实施独立的信息申报及税务规则。具有美国关联的设立人、受益人、保护人或其他相关人士,可能同时面临香港CRS与美国税务申报层面的合规考虑。
美国因素、信托所在地、资产来源、受托人身份及受益人权利之间的组合不同,所产生的申报和税务后果也可能不同。此类跨境问题不宜仅依据一般资讯自行判断,建议及早取得针对性的法律及税务意见。
我们的律师团队能如何协助
信托合规并不是简单填写一份表格,而是需要先厘清事实、判断信托性质、识别相关人士,并确保信托文件、银行资料及税务居民资料之间不存在明显矛盾。我们的律师团队可在法律及信托架构层面为您提供以下协助:
-
审阅信托契约、委托书、保护人权力文件、公司架构资料及相关配套文件,协助识别谁可能属于“控制人”;
-
就CRS下的信托分类、适用的申报条件及资料披露范围提供法律意见。
-
协助您理解并合理、准确地填写自我证明及相关合规资料;我们不可代替客户作出税务居民身份声明,但可协助说明不同陈述的法律含义及应注意事项;
-
就税务居民身份、控制人变更、信托分配、受托人更换或架构调整等情况,评估是否可能触发更新资料、报告或其他合规考虑;
-
为现有信托制定分阶段的法律合规方案,包括文件补充、信息整理、受托人及银行沟通安排、风险优先级及后续时间表;
-
就信托文件、公司决议、受托安排、保护人条款、资产注入及相关支持文件提供法律意见,并在需要时协调中国内地、美国或其他司法辖区的税务专业人士。
结语:先厘清,再行动
信托制度的核心价值在于财富传承、资产保护及家族治理,而非规避申报义务。在信息高度透明的监管环境下,试图借助信托结构隐匿资产,可能引发实质性的合规与税务风险。
如您认为自己可能属于某个信托的控制人,或您的家族信托涉及中国内地、美国或其他跨境因素,建议尽早进行专业评估。尤其是涉及中国内地居民的既有离岸信托,90日过渡窗口普遍被理解为将于2026年10月22日届满,更应及早审阅资料并判断适用安排。
在资料准备方面,建议尽早建立完整的”防御性档案”(defensive file),包括但不限于:设立人意愿声明、受托人会议记录、投资决策记录、分配历史、各控制人的税务居民身份声明、资产估值报告,以及曾寻求的专业法律或税务意见。完整的档案记录不仅有助于应对税务机关的查询,亦可在发生争议时证明已尽合理谨慎义务。
本文仅供一般信息参考,不构成任何法律、税务或投资意见。每个信托的法律及税务后果取决于其具体文件、事实和相关人士的情况;如涉及税务居民身份或税务申报,请同时向适当司法辖区的专业税务顾问咨询。
联系律师
请留下称呼、电话和咨询问题,我们会尽快联系您。